미국 30대 초반의 순자산 중앙값은 6만 8천 달러, 상위 10%는 44만 달러부터
들어가며
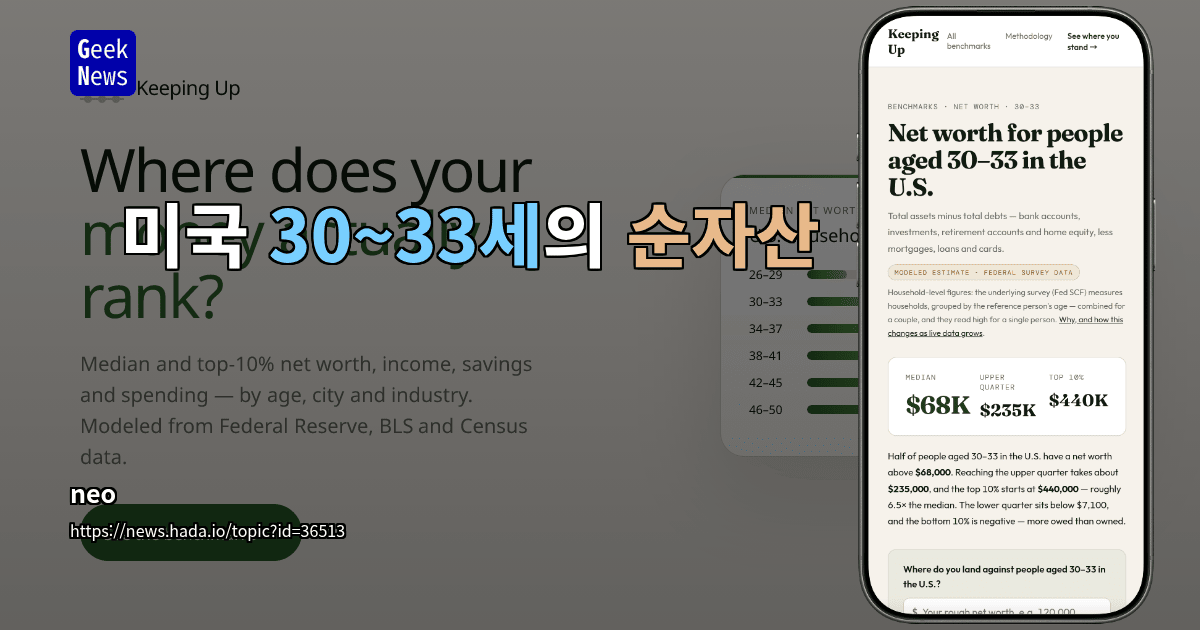
'내 또래는 자산이 얼마나 될까?' 한 번쯤 궁금해 보셨을 거예요. GeekNews에 소개된 자료가 미국 30~33세 집단의 순자산 분포를 추정했습니다. 연방 조사 데이터를 바탕으로 모델링한 수치라서 또래 자산이 어떻게 분포하는지 큰 그림을 보기에 좋습니다. 핵심 숫자와 함께, 해석할 때 주의할 점도 정리했습니다.
핵심 요약
- 미국 30~33세의 순자산 중앙값은 6만 8,000달러입니다.
- 상위 25% 진입선은 23만 5,000달러, 상위 10% 진입선은 44만 달러로 중앙값의 약 6.5배입니다.
- 하위 25% 경계는 7,100달러, 하위 10% 경계는 -5,500달러입니다. 이 구간에서는 자산보다 부채가 더 많습니다.
- 평균은 8만 8,400달러로 중앙값보다 높습니다. 상위 자산층이 평균을 끌어올리기 때문입니다.
- 이 수치는 개인이 아니라 가구 단위이고, 부부의 자산은 합산됩니다.
순자산이란?
순자산은 총자산에서 총부채를 뺀 값입니다. 계산에 들어가는 항목은 다음과 같습니다.
- 자산: 은행 계좌, 투자 자산, 은퇴 계좌, 주택 자산
- 부채: 주택담보대출, 기타 대출, 신용카드 부채
그래서 집을 샀더라도 대출이 많이 남아 있으면 순자산은 생각보다 작게 나올 수 있습니다.
30~33세 순자산 분포 한눈에 보기
| 구간 | 순자산 | |---|---| | 하위 10% 경계 | -5,500달러 | | 하위 25% 경계 | 7,100달러 | | 중앙값 | 6만 8,000달러 | | 평균 | 8만 8,400달러 | | 상위 25% 진입선 | 23만 5,000달러 | | 상위 10% 진입선 | 44만 달러 |
평균보다 중앙값을 봐야 하는 이유
자산 분포는 위쪽으로 길게 치우쳐 있습니다. 자산이 아주 많은 소수가 평균을 크게 끌어올리기 때문에, 평균(8만 8,400달러)은 '보통 사람'의 상황보다 높게 나옵니다. 전형적인 수준과 비교하고 싶다면 중앙값(6만 8,000달러) 을 보는 편이 맞습니다.
나이가 들수록 자산은 얼마나 늘어날까?
연령대가 높아질수록 중앙값도 꾸준히 올라갑니다.
| 연령대 | 순자산 중앙값 | |---|---| | 22~25세 | 1만 7,000달러 | | 26~29세 | 3만 9,000달러 | | 30~33세 | 6만 8,000달러 | | 34~37세 | 9만 8,000달러 | | 38~41세 | 16만 2,000달러 | | 42~45세 | 20만 5,000달러 | | 46~50세 | 23만 달러 | | 50~54세 | 25만 5,000달러 | | 55~59세 | 31만 5,000달러 | | 60~64세 | 44만 5,000달러 | | 65세 이상 | 48만 5,000달러 |
눈에 띄는 점은 상위 10% 진입선이 오르는 폭입니다. 22~25세에는 21만 달러이지만 34~37세에는 92만 달러, 65세 이상에서는 390만 달러까지 올라갑니다. 나이가 들수록 위쪽 계층과의 격차가 훨씬 빠르게 벌어진다는 뜻입니다.
도시별로 보면?
도시별 수치는 지역 소득, 주거비, 생활비, 임금 차이를 반영해 조정한 값입니다. 30~33세 기준 결과는 다음과 같습니다.
| 도시 | 중앙값 | 상위 10% 진입선 | |---|---|---| | 샌프란시스코 | 9만 9,000달러 | 68만 8,000달러 | | 뉴욕 | 8만 8,000달러 | 60만 5,000달러 | | 시애틀 | 8만 3,000달러 | 56만 1,000달러 | | 로스앤젤레스 | 8만 2,000달러 | 55만 달러 | | 워싱턴 D.C. | 8만 2,000달러 | 55만 달러 | | 보스턴 | 8만 달러 | 53만 9,000달러 | | 오스틴 | 7만 6,000달러 | 50만 6,000달러 | | 시카고 | 7만 5,000달러 | 49만 5,000달러 |
테크 기업이 몰려 있는 샌프란시스코가 중앙값과 상위 10% 진입선 모두 가장 높습니다.
숫자를 읽을 때 꼭 알아둘 점
1. 개인이 아니라 가구 기준입니다
기초 자료인 연준의 소비자금융조사(SCF)는 가구 대표자의 나이로 가구를 분류하고 부부의 자산을 합산합니다. 그래서 1인 기준으로 내 자산과 비교하면 기준선이 실제보다 높게 느껴질 수 있습니다.
2. 사용한 데이터 출처
- 연방준비제도 2025 Survey of Consumer Finances (2026년 10월 공개분)
- BLS Consumer Expenditure Survey (2024년 자료)
- Census American Community Survey
- BLS Occupational Employment & Wage Statistics (2025년 5월 자료)
3. 실시간 데이터가 점점 더 반영됩니다
이 자료를 공개한 서비스(Keeping Up)는 회원 데이터로 개인 단위 실시간 집단도 만듭니다. 해당 연령대 회원이 늘어날수록 익명화된 실시간 집계의 반영 비중이 커집니다. 최소 집단 크기 조건을 적용해 개별 회원은 식별할 수 없게 했습니다.
4. 기타
- 금액은 당시 달러 가치 기준입니다.
- 마지막 갱신은 2026년 10월이고, 모델 표본 기준은 500입니다.
마치며
미국 30대 초반의 '보통'은 순자산 약 6만 8,000달러입니다. 그런데 같은 나이에도 하위 10%는 빚이 더 많고, 상위 10%는 44만 달러 이상을 가지고 있습니다. 같은 또래 안에서도 격차가 상당히 크다는 걸 알 수 있습니다.
이런 통계는 자신의 재무 상태를 점검하는 참고 자료로 쓰면 좋습니다. 다만 가구 기준이라는 점과 거주 지역의 생활비 차이를 함께 고려해야 합니다. 남과 비교해서 불안해하기보다는, 나의 자산이 어떻게 늘어나고 있는지 살펴보는 데 활용해 보세요.
원문: https://news.hada.io/topic?id=36513&utm_source=geeknews&utm_medium=rss&utm_campaign=news